Logo
Dit ugentlige input om verdensøkonomien, finansmarkederne, megatrends m.m.
Tak fordi du læser med

Nyhedsbrev #33 - 2026

Velkommen til et nyt nyhedsbrev, der begynder med mere dårligt nyt for inflationen og renterne.

Nogle af de dårlige nyheder kommer fra Kina, der styrer stadigt mere af råvaremarkederne og verdensøkonomien, mens Trump klovner rundt og USA mister indflydelse.

Til gengæld er der yderligere medvind til den bæredygtige omstilling og relaterede aktier og råvarer.

Danske medier ser for meget mod vest og USA og alt for lidt mod øst og Kina.

En ny runde med højere energi- og fødevarepriser kommer til at give politisk ballade for regeringer i mange lande i den kommende tid. Og højere flexrenter herhjemme.

Et sjovt paradoks: Under kvindefjendske Trumps andet præsidentskab er beskæftigelsen i USA kun steget for kvinder og ikke for mænd – og det er ikke pga. kønsskifter😊.

Der er udsigt til et jordskreds-midtvejsvalg i USA til november med potentielle store konsekvenser for aktiemarkedet og amerikansk erhvervsliv.

Manglen på unge kvinder i Sachsen-Anhalt har netop fået markante politiske konsekvenser.

Nye tal fra Sydkorea og Vietnam er meget positive for halvleder-aktier.

God læsning og god uge!

/Frank

Risikoen for endnu højere inflation og renter stiger både i USA og Europa (og Asien)

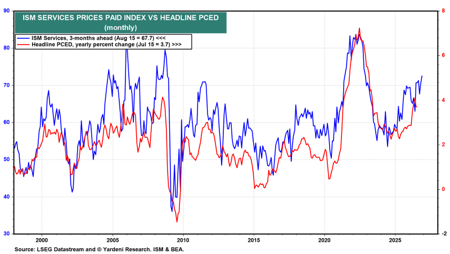
De dårlige inflationsnyheder er taget til den seneste uge. I USA melder virksomhed-erne i den enorme service-sektor (udgør godt 2/3 af amerikansk økonomi) om fortsat stigende indkøbspriser (blå linie i grafen nedenfor på venstre akse), hvilket plejer at være et forvarsel om højere inflation forude (rød linie der måles på højre akse). 
​
​
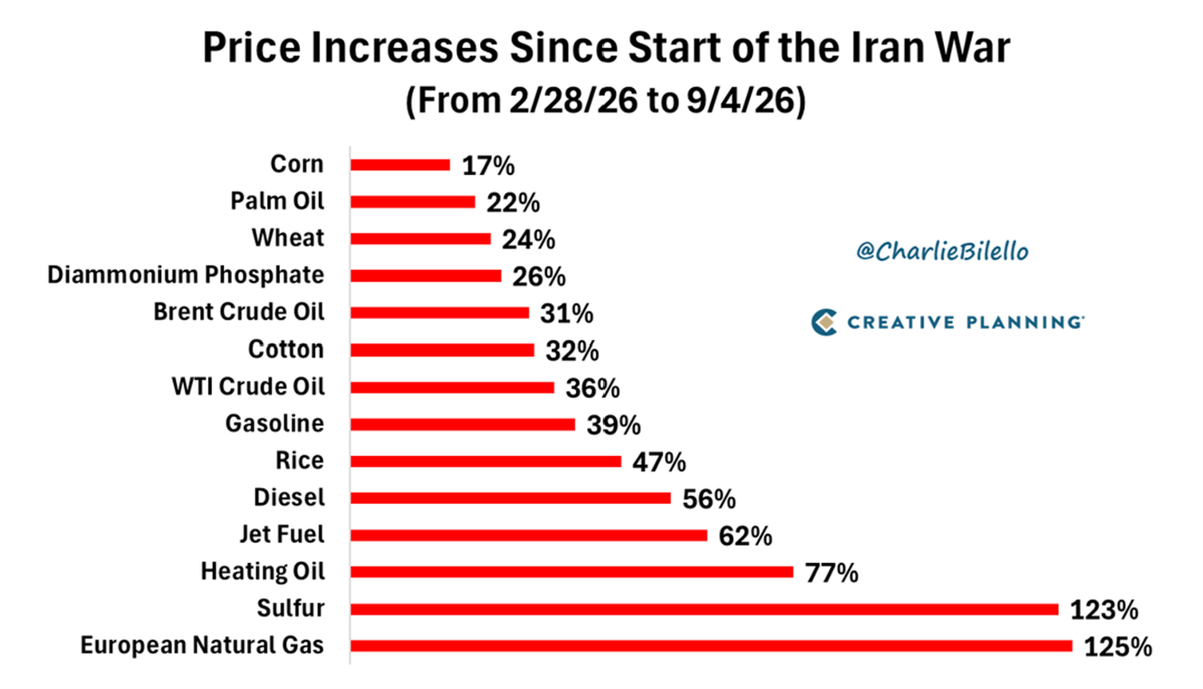
En del af inflationspresset skyldes Trumps krig mod Iran, der pga. den delvise lukning af Hormuz-strædet og forstyrrelser af den internationale skibstrafik, har mindsket udbuddet af en række vigtige råstoffer og presset priserne på energi og fødevarer markant op (se grafen nedenfor).
​
Rusland og Ukraines bombninger af hinandens olie- og kornforsyninger og globalt voldsomt vejr, der mindsker høstudbytter, bidrager også til prisstigningerne.
​
​
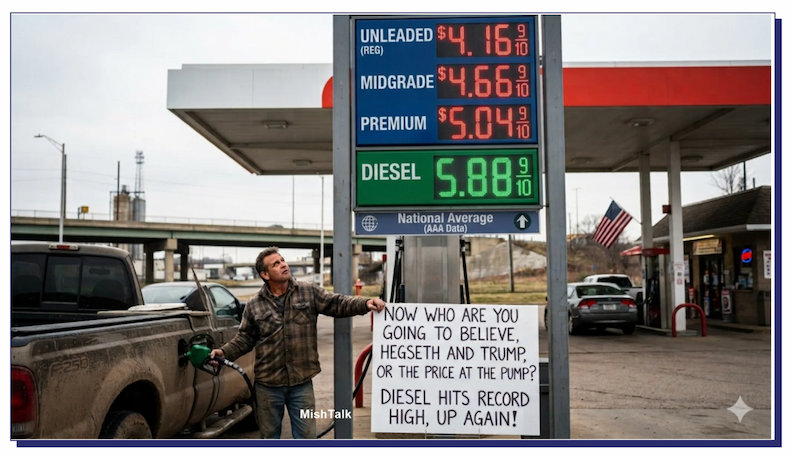
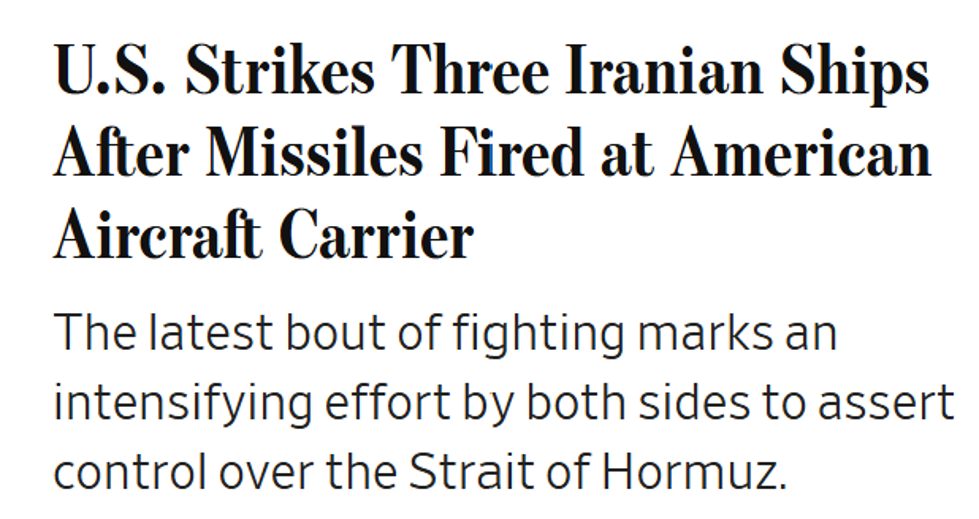
Desværre ser Iran-konflikten kun ud til at eskalere i de her dage og geopolitiske eksperter lyder stadigt mindre sikre på, hvornår konflikten slutter. Og selv om der kommer skibe igennem det vigtige stræde og olie udføres via rørledninger m.m., så påvirker den fortsatte konflikt de globale råstofforsyninger mærkbart.
​
​
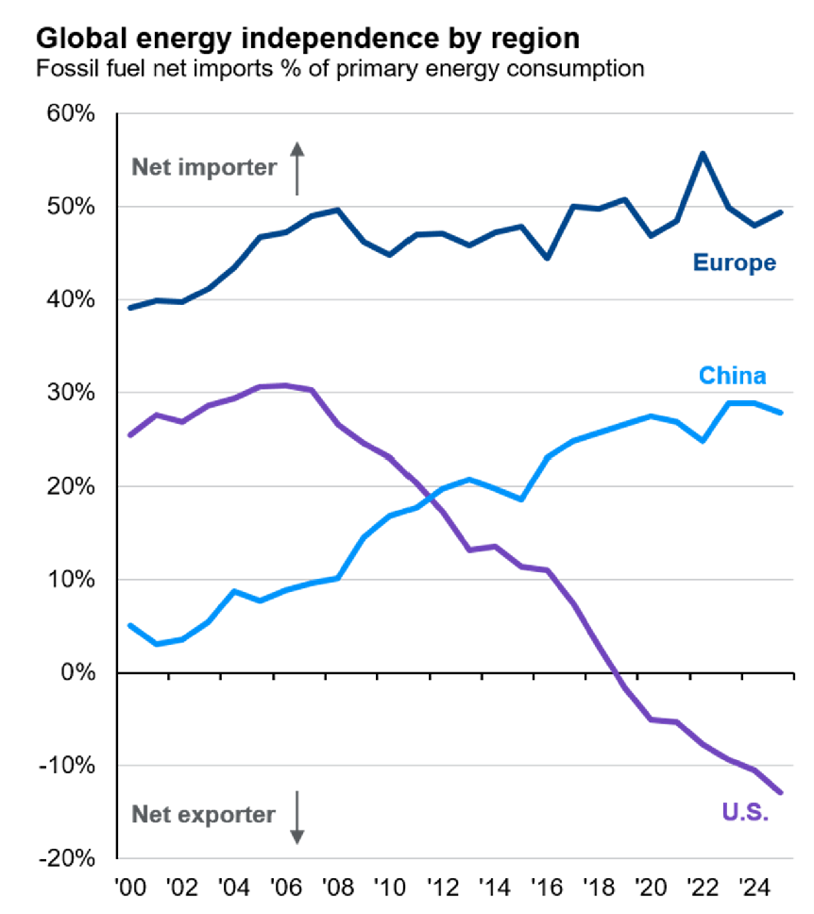
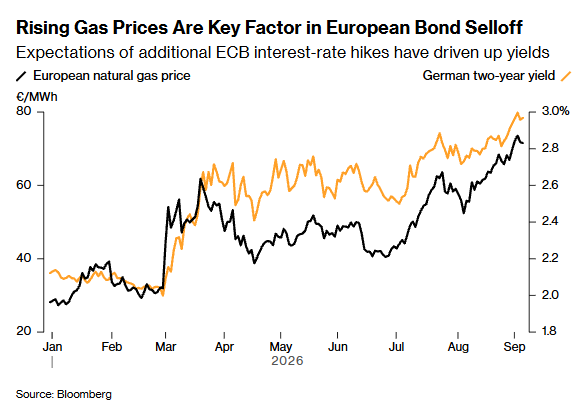
De stigende råvarepriser rammer også os her i Europa, især fordi vi fortsat er meget afhængige af fossil energiimport lige som store dele af Asien inkl. Kina (se graf nedenfor, der viser nettoenergiimporten). Jo højere naturgaspriser desto større forventninger til at ECB vil hæve renten og desto højere kort renter i Tyskland (og flex-renter i Danmark, se graf nr 2 nedenfor).
​
USA er nettoeksportør af energi, men de højere priser rammer forbrugerne alligevel (markant lavere naturgaspriser i USA er dog en hjælp relativt til Europa).
​
​
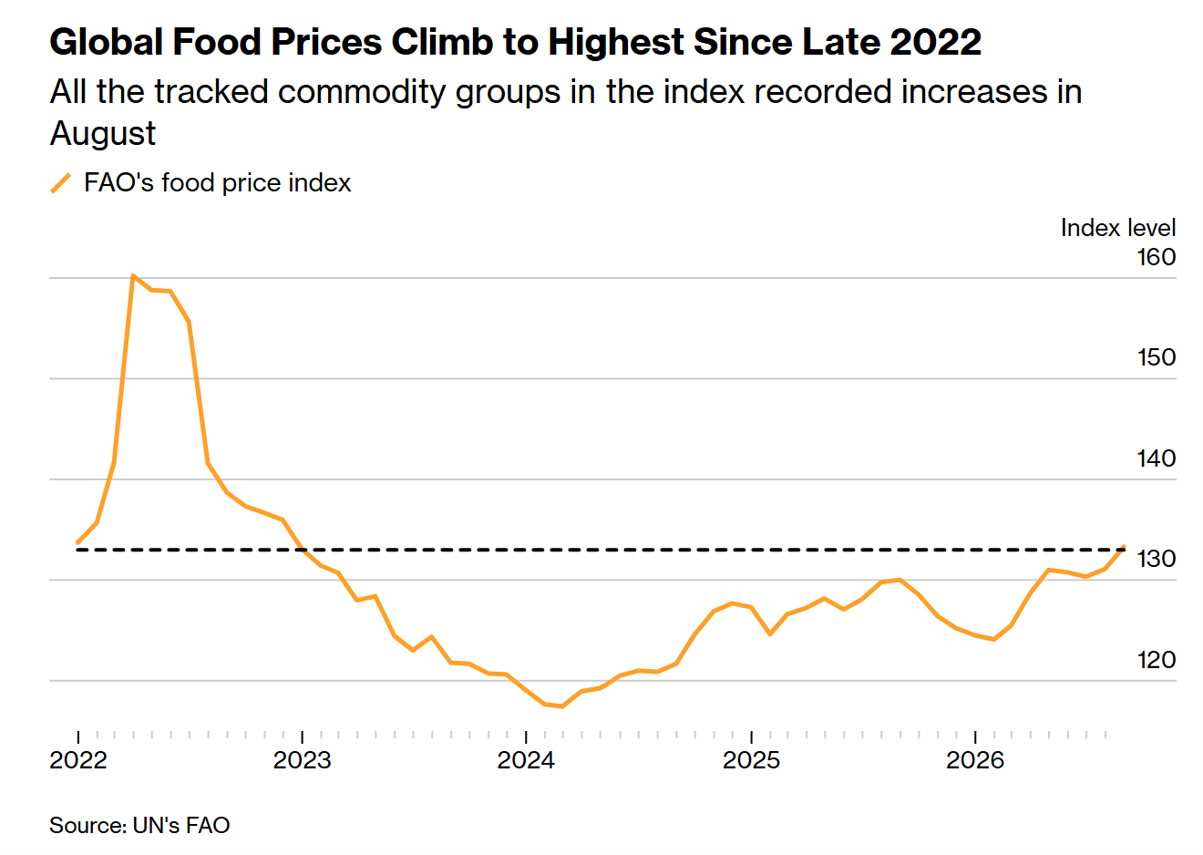
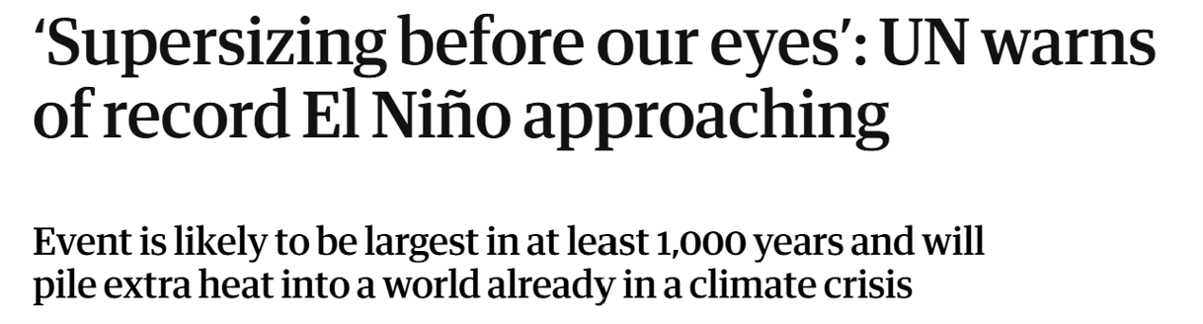
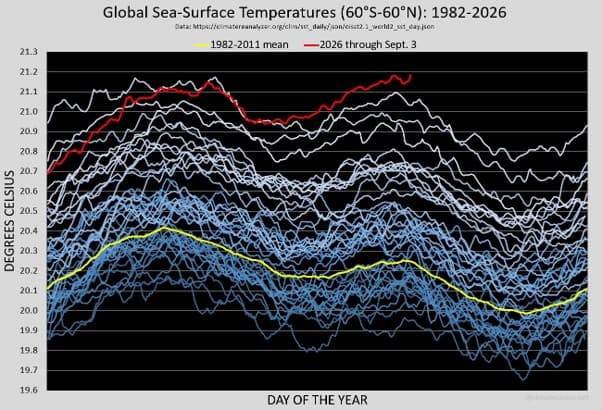
FN fortæller, at de globale fødevarepriser steg med 1,9% i august til det højeste niveau siden slutningen af 2022. Og der er risiko for yderligere prisstigninger de kommende kvartaler, bl.a. fordi en super-El Nino er under opbygning og hvis effekt især vil mærkes fra oktober og frem til foråret og ødelægge høstudbytter, hvis det går som ved tidligere super El Nino’er.
​
​
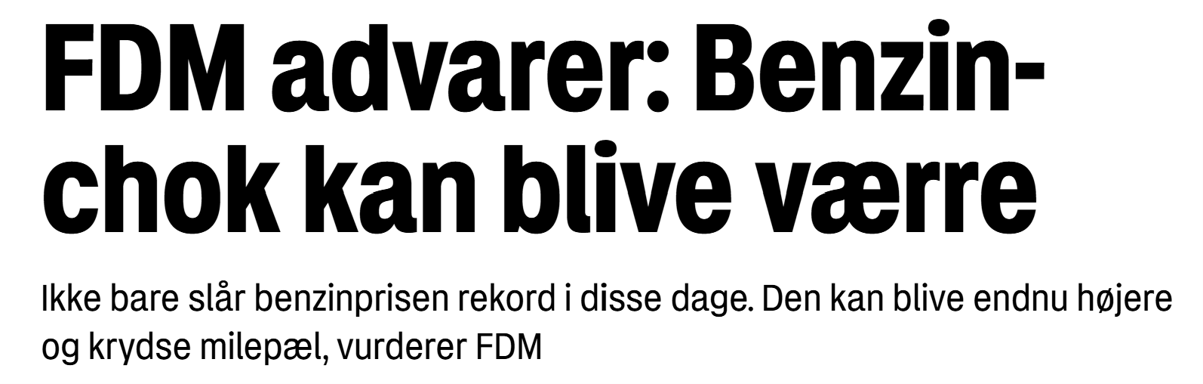
Storbanken JP Morgan advarer om, at fødevareprisstigningerne i USA til foråret kan nå over 5% igen og udhule den menige amerikaners købekraft yderligere. Prisstigning-erne kommer også til at ramme danske og europæiske forbrugere og FDM advarer allerede om højere benzinpriser.
​
Så en stor del af det øgede inflationspres skyldes altså mindsket udbud af vigtige råstoffer. Men en del skyldes også det fortsatte globale opsving og AI-boomet finansieret af enorme statsunderskud. Det øger efterspørgslen efter alt muligt tech-gear, cement, kabler, motorer, strøm, vand og mandskab til bl.a. at bygge alle datacentrene.
​
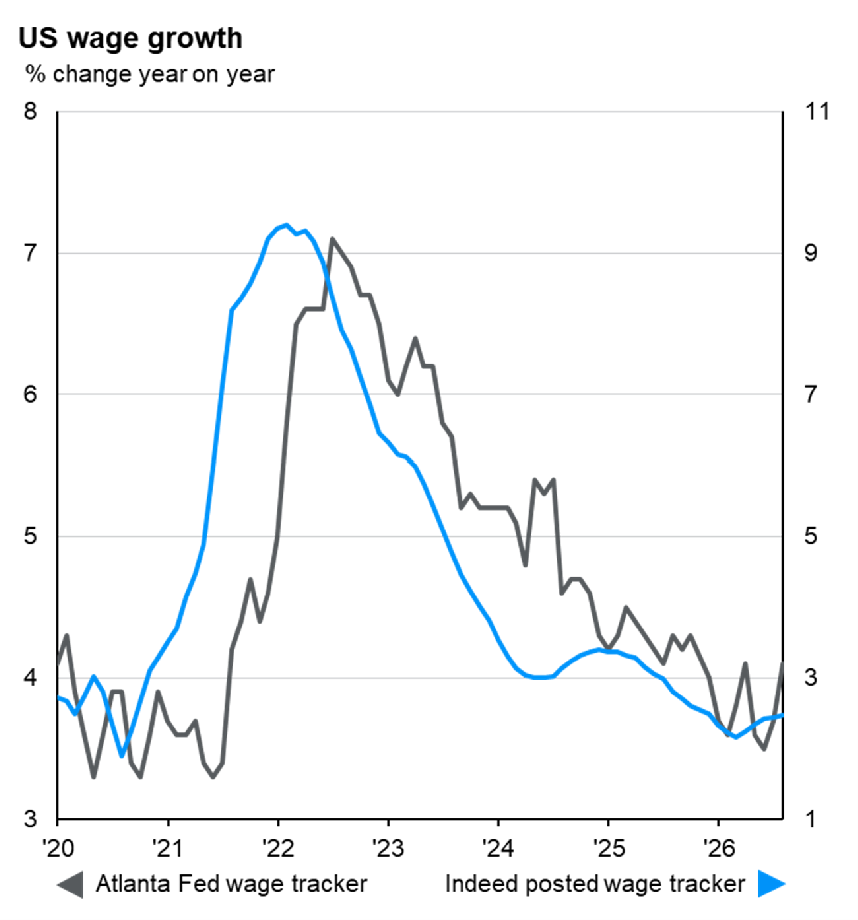
​Derfor kommer der lige nu også lidt stærkere tegn fra USA’s jobmarked selv om jobtallene virkelig skal tages med store forbehold, bl.a. ser lønpresset ud til at tage lidt til igen (se nedenstående graf), hvilket også øger risikoen for højere inflation. Tilsvarende tegn på øget lønpres ses dog endnu ikke i Europa.
​

Konklusion

De seneste måneder er nyhederne på inflations-fronten blevet værre. Tegn på re-acceleration i lønpresset i USA er virkelig noget der vægter negativt hos den amerikanske centralbank, Fed. Alligevel er det meget usikkert, om de hæver renten på deres møde i næste uge. Men det øger risikoen for, at både de korte og lange renter i den kommende tid stiger yderligere.
​
Ny stigning i inflationen betyder også øgede politiske problemer for regeringer over hele verden, bl.a. også for Trump i USA op til midtvejsvalget (se mere nedenfor).
​
Højere priser på fossil energi = yderligere medvind til den allerede boomende grønne energiomlægning der er i gang globalt og de relaterede selskaber (sol, vind, kabler, batterier, kobber m.m.).

Ny trussel mod inflationen kommer fra Kina, der styrer oliemarkederne og stadigt mere af verdensøkonomien

Hvorfor er oliepriserne ikke højere efter 6 måneders lukning af Hormuz-strædet? Sagde eksperterne ikke i foråret, at en så lang konflikt vil presse oliepriserne op i $150-200 og nu er de ”kun” på $95?
​
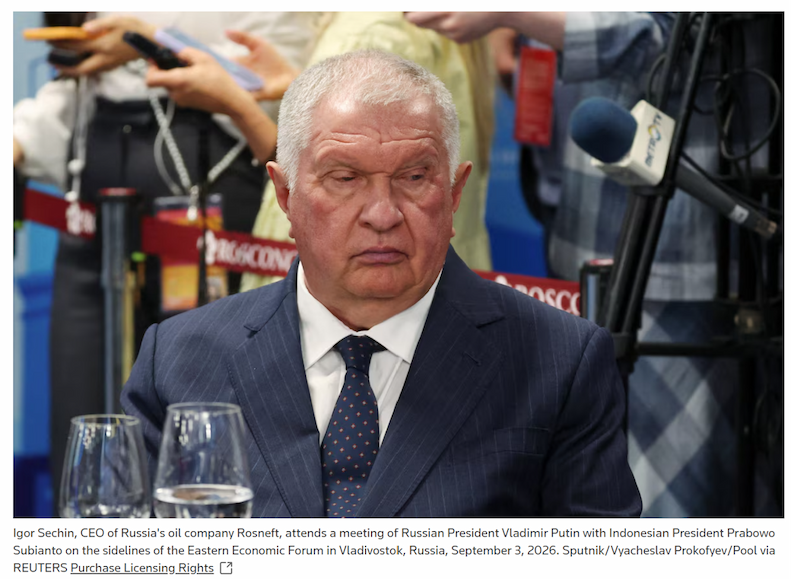
Jo - og svaret er, at Kina - og ikke OPEC – styrer de globale energimarkeder. Sådan siger Igor Sechin, topchef for det russiske olieselskab Rosneft. Ifølge ham har Kina dæmpet stigningen i oliepriserne trods den fortsatte konflikt i Mellemøsten, fordi de har sænket deres olieimport med hele 5,5 mio tønder olie dagligt. Samtidig mister OPEC magt i takt med at lande melder sig ud af organisationen mener Sechin.
​
​
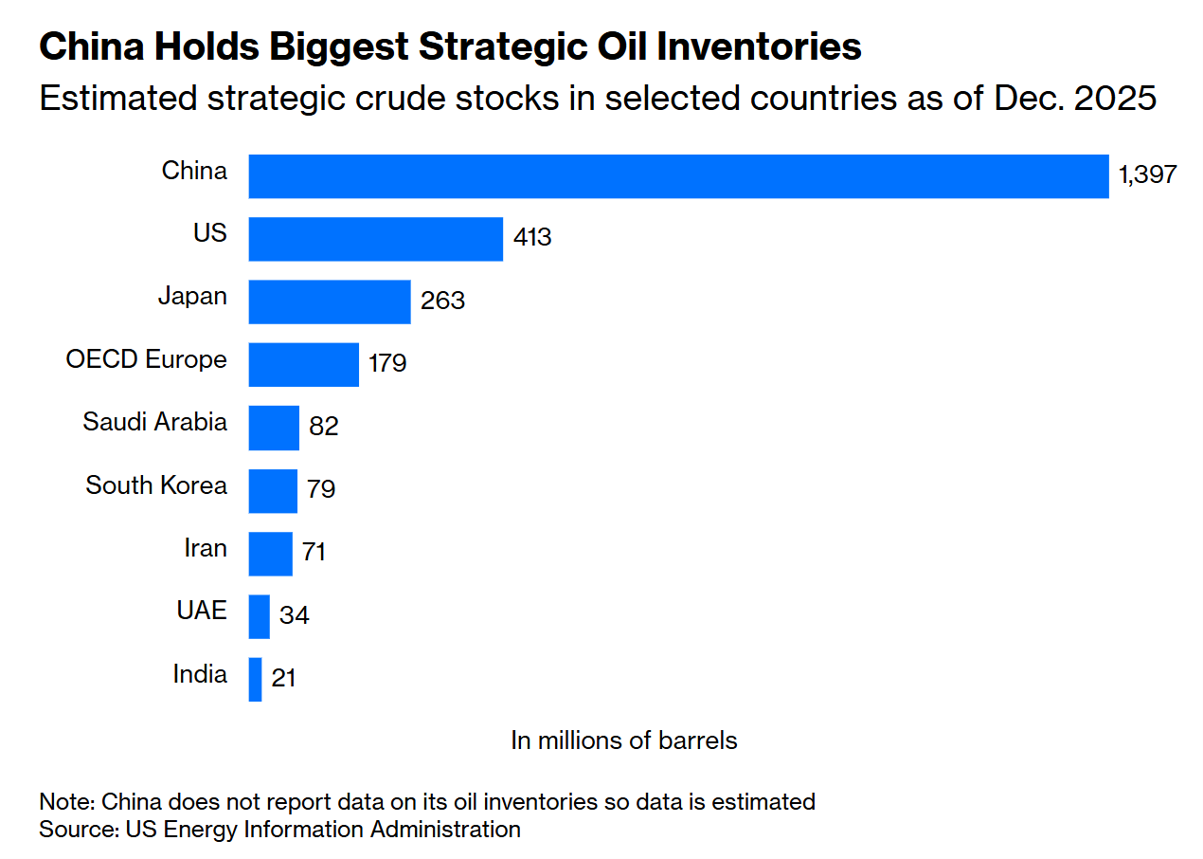
De manglende tønder olie har Kina fundet ved at trække på sine enorme oliereserver, der er 3x større end USA’s (se grafen nedenfor). Den heftige elektrificering i Kina mindsker også gradvist landets olietørst.
​
​
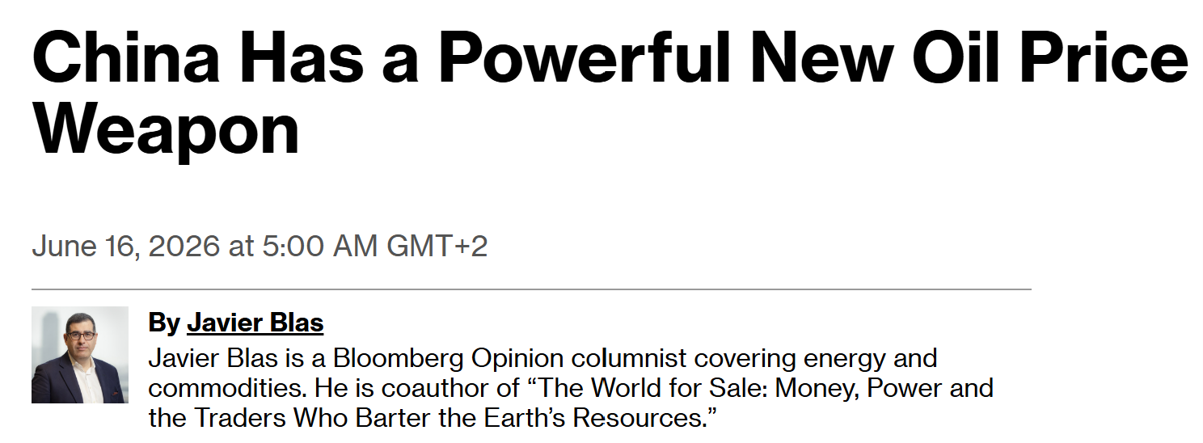
Sechin melder sig derfor på samme hold som økonom og kommentator Javier Blas, der allerede i forsommeren analyserede sig frem til, at Kina med sine enorme oliereserver nu har et nyt magtfuldt våben i hænderne. Eller nærmere et skjold hvis en geopolitisk konflikt skulle opstå og USA bremser vigtig olietransporter til Kina.
​
​
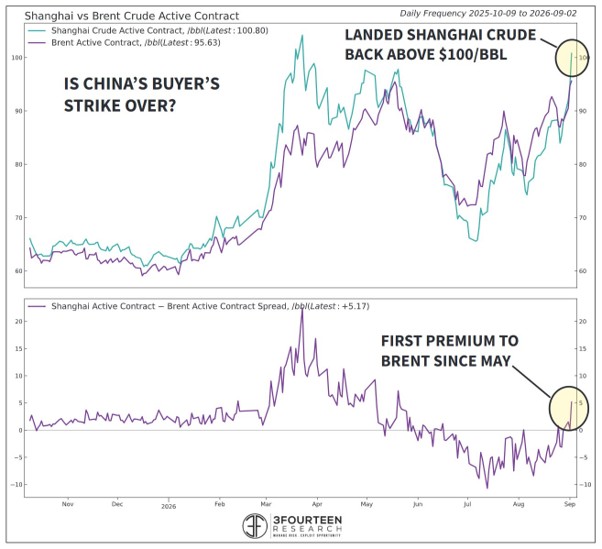
Ifølge Warren Pies fra finanshuset 3-14-Research, så er der desværre bare sket det kedelige på det allerseneste, at prisen på olie handlet på Shanghai-børsen nu er gået forbi prisen på brent-olie for første gang siden maj og er steget til over $100. Hvilket for ham er tegn på, at Kina er begyndt at købe olie igen.
​

Konklusion

Hvis Kina er nødt til at gå i oliemarkedet igen og købe op pga. den langtrukne nedlukning af Hormuz-strædet, så øges risikoen for yderligere stigninger i energipriserne i de kommende uger og inflationen og renterne.
​
Det er skidt nyt for både aktie- og obligationsmarkederne. Et håb er, at Trump og Xi kan finde en løsning på deres kommende topmøde.
​
Kinas kraftigt øgede betydning for energimarkederne er endnu et eksempel på, hvordan Kina styrer stadigt mere af verdensbegivenhederne i stedet for USA så længe Trump klovner rundt. Bare spørg de netop afskedigede 100,000 medarbejdere hos VW.
​
Desværre er der i danske medier 100 historier om USA og Trump for hver én, der er om Kina og Xi. Det er vist det optikere kalder en bygningsfejl 😊.
​

Fantastisk paradoks: Under Trump er der kun kommet flere kvinder i job, ikke mænd

Det er simpelthen for sjovt, hvordan rigtig meget i USA udvikler stik imod hvad Trump prøver at opnå. Han ønsker mere fossil udvending og mindre grøn energi og får lige det modsatte. Han vil gerne have en bedre handelsbalance, men får det modsatte.
Han er jo også tydeligvis kvindeforagter/misogynist.
​
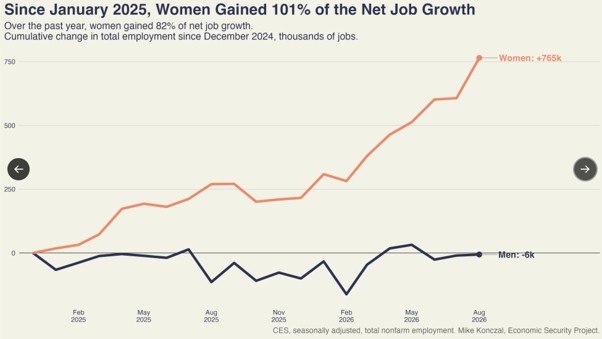
Derfor er det også ekstra morsomt, at siden han trådte til som præsident i januar 2025, så er beskæftigelsen i USA kun steget for kvinder og ikke for mænd 😊.
​

Konklusion

Jeg har ingen vandtæt god teori om, hvorfor udviklingen har været sådan. Bortset fra at det er velkendt, at de store jobskabere i USA i de her år er sundheds- og uddannelses-sektorerne og de har en kraftig overrepræsentation af kvinder.
​
Det kunne også tyde på, at Trumps mange handelskonflikter rammer amerikansk industri, hvor der typisk er mange mænd ansat, for sektoren har ikke skabt flere jobs siden Trump kom til.
​

Manglen på unge kvinder øger populisme og højredrejning i Tyskland

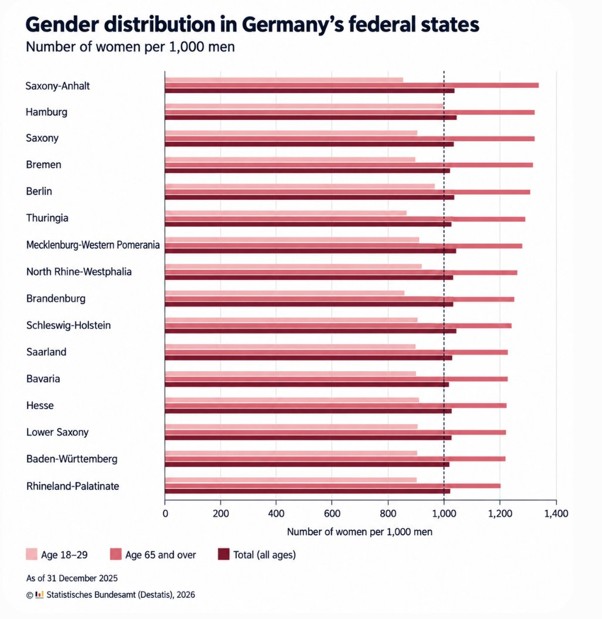
Nu vi er ved kvinderne, så en anden interessant statistik, nemlig andelen af kvinder i de tyske delstater og storbyer. I Sachsen-Anhalt er der mangel på unge kvinder. Der er nemlig kun 856 i alderen 18-29 år for hver 1,000 mænd. Omvendt er der et overvældende flertal af ældre kvinder over 65 år. Tilsvarende skævhed ses også i nogle af de andre delstater med stor tilslutning til højrepartiet AfD.

Konklusion

Mange unge kvinder er i årenes løb flyttet vestpå og har efterladt et stort gabende hul af manglende unge kvinder til de mange unge mænd, som gerne vil ha’ en kæreste/kone. Det har ofte en betydning for de unge mænds livstilfredshed og partipolitiske holdninger, der hhv. falder og rykker til højre, når der mangler kærestepotentiale.
​
Tilsvarende udvikling er set i fx. flere rustbæltestater- og områder i USA og UK.

USA er på vej mod et jordskreds-midtvejs-valg, der kan få store konsekvenser

Som jeg skrev om for nogle nyhedsbreve siden, så har amerikansk erhvervsliv, og især Silicon Valley, pludselig fået travlt med at fedte for og give støtte også til demokraterne og ikke kun republikanerne. Årsag: Midtvejsvalget ligner stadigt mere et potentielt jordskredsvalg væk fra republikanerne og Trump og hen til demokraterne.
​
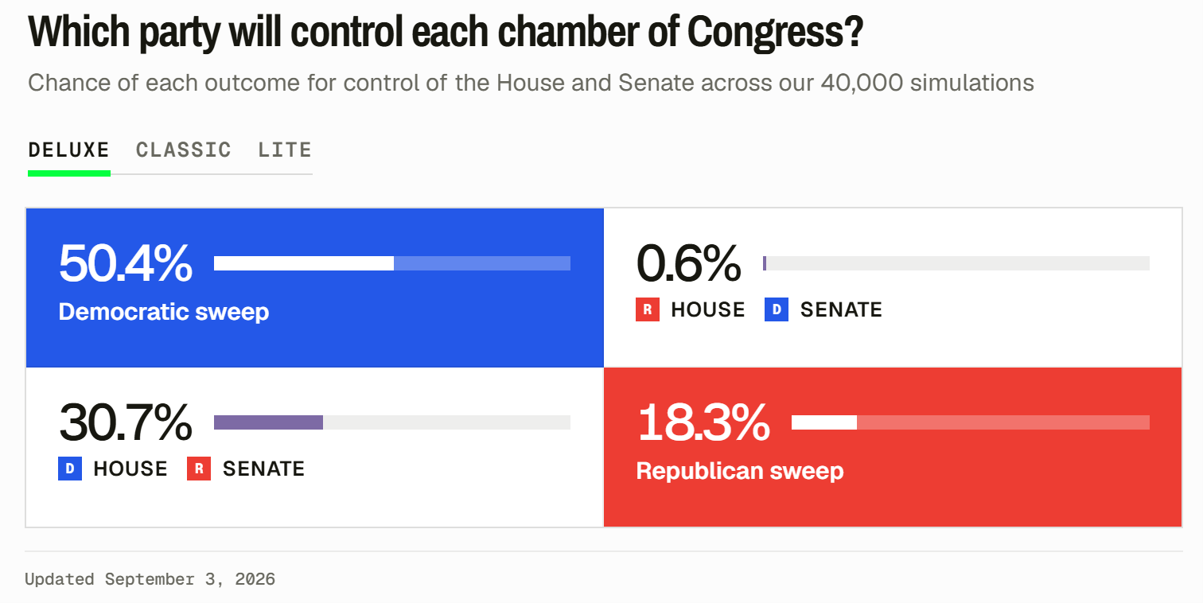
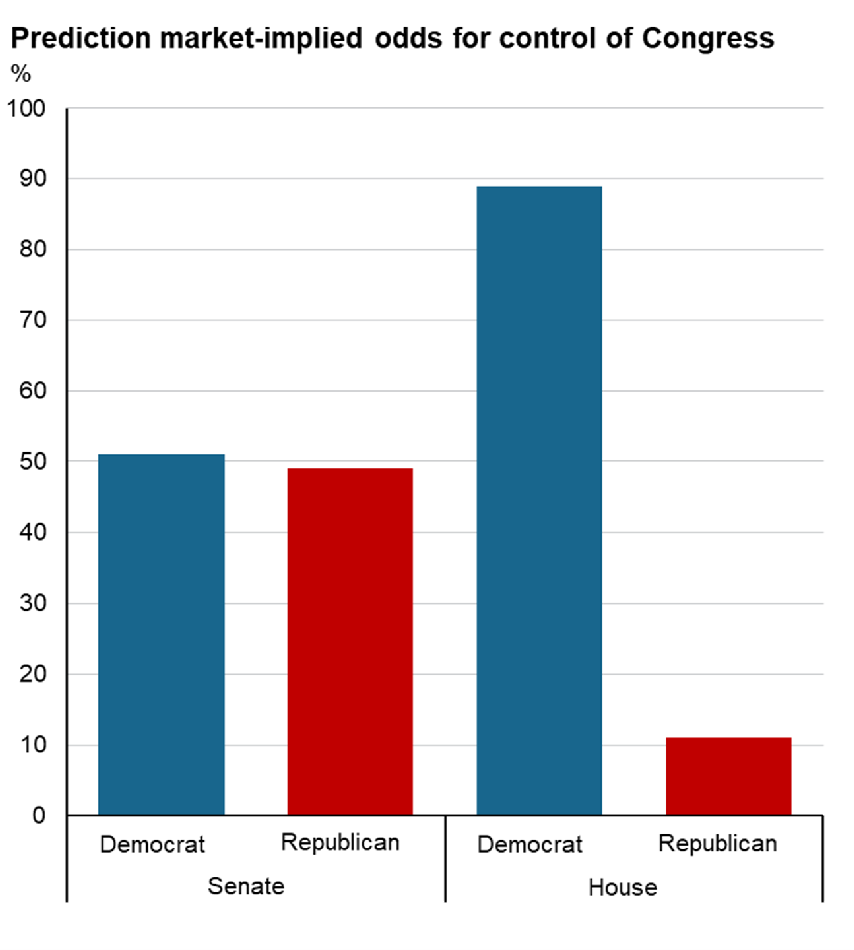
​Både betting-firmaernes odds og førende prognosemodeller, som fx. fra Strength in Numbers/Verasight nedenfor, peger nu på demokratisk flertal i begge kongressens kamre (Democratic sweep), som det mest sandsynlige valgresultat fordi demokraterne lige nu står som det foretrukne parti med over 10%-points forspring (49% vs. 39%) = jordskredssejr.
​
Mere input følger i næste nyhedsbrev.

Konklusion

Aktiemarkedet plejer at være lidt afventende op til amerikanske midtvejsvalg, men buldrer ofte afsted bagefter. Hvis vi får et ”demokratisk sweep” (demokraterne vinder flertallet i begge kamre tilbage), kan det godt gi’ nogle negative vibrationer på aktiemarkederne med udsigt til mere bøvlede tider for virksomhederne end under republikansk flertal.
​​
Målinger viser også, at demokratiske vælgere – også nyere tilkomne - synes partiet skal være hårdere i filten på sine mærkesager og at vælgertilgangen hurtigt kan forsvinde igen, hvis vælgerne fornemmer, at demokraterne kaster sig i armene på de store virksomheder.

Gode nyheder for halvleder-aktier, der ellers pludselig er kommet i modvind

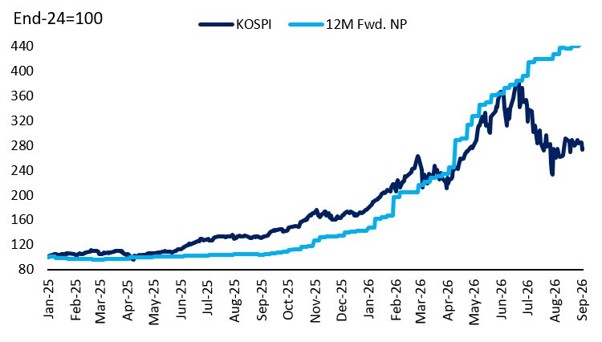
Producenter af computerchips har været årets helt store højdespringer på de internationale aktiebørser takket være en enorm efterspørgsel og kraftigt stigende priser. Kursen på de sydkoreanske producenter er flerdoblet i værdi (mørkeblå linie i grafen nedenfor), men har bare fulgt udviklingen i aktieanalytikernes kraftigt opjusterede forventninger til deres indtjening (lyseblå linie).
​​
Siden juli har de to linier dog taget hver deres rejse: Aktieanalytikerne har fortsat med at opjustere deres indtjeningsforventninger, mens investorerne har fået kolde fødder fordi de ikke tror på at indtjeningen vil stige så kraftigt. Og det har sendt aktierne markant ned.
​
Det store spørgsmål er så, hvad nu? God værdi eller er der en boble i aktieanalytikernes indtjeningsforventninger?
​
​
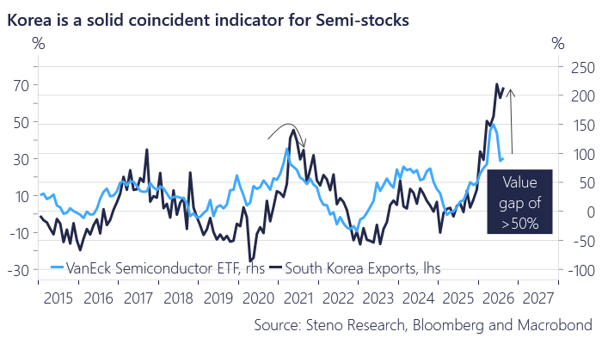
Lytter man til techsektoren selv, så er der fortsat fuld knald på AI-boomet og stor mangel på forskellige typer computerchips. Og nye eksporttal fra hhv. Sydkorea (se grafen nedenfor) og Vietnam bekræfter, at salget af computerchips er gået fænomenalt i august. I grafen viser den lyseblå linie den %-vise stigning i halvleder-aktier, mens den sorte linie viser udviklingen i Sydkoreas eksport, der i meget høj grad består af tech-udstyr.

Konklusion

Optimisterne peger på ovenstående grafer og køber. Skeptikerne bemærker hvordan den globale kapacitet til at lave computerchips stiger meget voldsomt, især i Kina, hvilket risikerer at føre til prispres og en nedtur.

RÅDGIVNING
FOREDRAG
KONTAKT
LinkedIn
Twitter
Copyright © 2023 - Frank Hvid (Earlybird Research & Education)
 
Ønsker du ikke længere at modtage disse mails? Unsubscribe.
Earlybird Research & Education Linkøpingvej 223 Roskilde, 4000
 
Vis denne email i din browser View in Your Browser